목표가 하향·주주 반발...시장 시선은 결국 '실행력'
[HBN뉴스 = 이동훈 기자] 카카오가 기업가치 재평가를 위해 인적분할에 나섰지만 시장의 반응은 냉랭하다. 카카오AI는 수익성을 입증해야 하고, 카카오X는 투자회사 특성상 저평가 우려가 나온다. 저평가를 벗어나기 위한 분할이 다른 부담을 낳는 ‘분할의 역설’이 거론된다.
21일 금융투자업계에 따르면 IBK투자증권은 카카오 목표주가를 기존 7만3000원에서 5만3000원으로 낮췄다. 투자의견은 ‘매수’를 유지했다. 인적분할 초기 불확실성이 확대되고 위축된 투자심리가 회복되는 데 시간이 필요할 것으로 내다봤다.
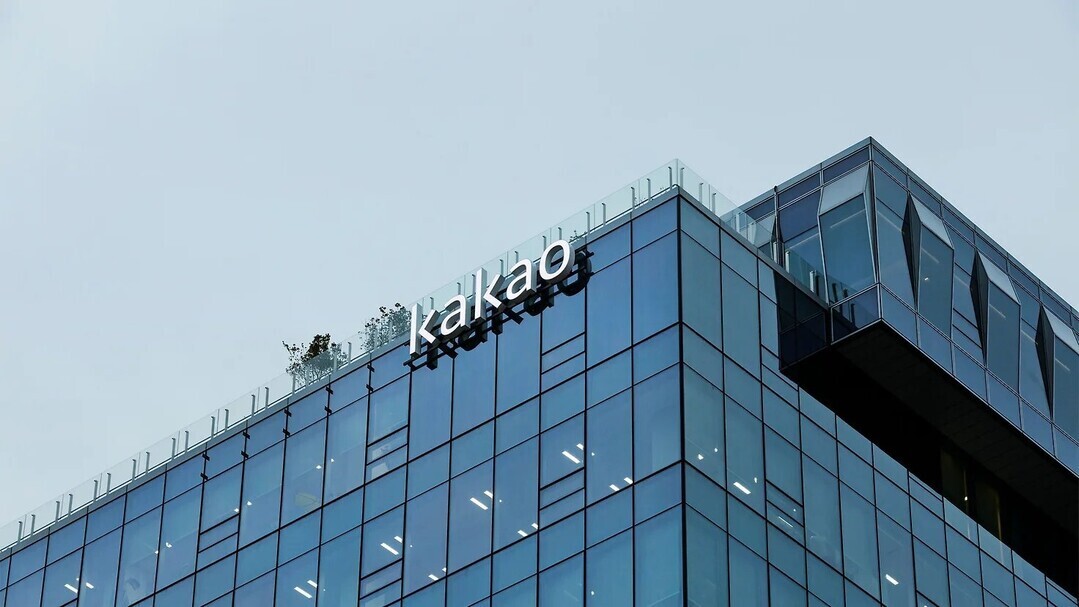 |
| 카카오 판교 아지트. [사진=카카오] |
카카오는 지난달 이사회에서 회사를 카카오AI와 카카오X로 나누는 인적분할을 의결했다. 카카오AI는 카카오톡을 중심으로 AI·광고·커머스 등 플랫폼 사업을 맡고, 카카오X는 카카오뱅크·카카오페이·카카오모빌리티·카카오엔터테인먼트 등 주요 계열사와 투자 기능을 담당한다.
분할비율은 올해 6월 말 순자산 장부가액 기준 카카오AI 36.5%, 카카오X 63.5%다. 카카오는 분할기일 이후 회계법인 검토를 거쳐 비율을 재확정할 계획이다. 기존 주주는 보유 지분율에 따라 두 회사 주식을 모두 받는 구조여서 분할 자체로 지분 희석이나 추가 자금 부담은 발생하지 않는다.
카카오는 인적분할의 핵심 명분으로 기업가치 재평가를 제시하고 있다. 플랫폼 사업과 계열사 투자 기능이 한 회사 안에 섞이면서 카카오톡과 AI 사업의 가치가 제대로 평가받지 못했고, 사업과 투자 기능을 분리하면 독립적인 의사결정과 자본 배분이 가능해진다는 설명이다.
카카오는 2030년 카카오AI 매출 6조원 이상, 카카오X 주요 사업 매출 10조원 이상을 목표로 제시했다. 시장에서는 회사를 나눈 뒤 두 회사가 모두 기존보다 높은 평가를 받을 수 있을지는 별개의 문제로 보고 있다.
카카오AI는 카카오톡이라는 핵심 플랫폼을 가져간다. 그러나 AI 사업의 실질적인 수익성은 입증해야 할 과제로 꼽힌다. 분할 발표 직후인 지난달 24일 메리츠증권은 에이전틱 커머스 등 AI 수익화 전략이 실제 성과로 확인되기 전까지는 보수적인 접근이 필요하다고 봤다.
카카오X를 두고는 주요 계열사와 투자자산을 보유하는 투자회사 성격이 부담 요인으로 지목된다. 삼성증권도 당시 카카오X의 투자회사 성격이 부각되는 데다 추가 자회사 상장 가능성까지 감안하면 중복상장에 따른 할인 부담이 커질 수 있다고 지적했다.
이 때문에 시장 일각에서는 카카오가 해소하려는 ‘복합기업 할인’이 카카오AI의 성장성 불확실성과 카카오X의 투자회사 저평가로 형태만 바뀌는 것 아니냐는 시각도 제기된다.
주주 반응도 향후 분할 과정의 변수다. 카카오는 인적분할과 연계해 카카오인베스트먼트 흡수합병 절차를 추진하고 있다.
해당 합병은 소규모합병 방식으로 추진된다. 발행주식총수의 20% 이상에 해당하는 주식을 보유한 주주가 공고 또는 통지일로부터 2주 이내에 서면으로 반대 의사를 통지하면 주주총회 없이 진행하는 소규모합병 절차를 밟을 수 없다. 카카오의 소액주주 지분은 2분기 기준 64.83%다.
일부 소액주주들은 회사 구조를 나누는 것만으로 카카오의 저평가 원인이 해소될 수 있는지 의문을 제기하고 있다.
카카오 노동조합은 구체적인 쇄신안과 고용 안정 대책이 없는 분할은 수용할 수 없다는 입장이다. 법인을 나누는 과정에서 고용과 조직 운영에 대한 구체적인 설명이 필요하다는 주장이다.
증권가에서는 인적분할이 사업별 전문성과 자본 배분 효율성을 높일 여지는 있다고 본다. 다만 실제 기업가치 상승 여부는 분할 이후 성과에 달렸다는 데 무게를 싣고 있다. IBK투자증권도 “중요한 것은 탁월한 계획보다 완벽한 실행”이라며 주가 향방은 수립된 계획을 얼마나 실행에 옮기느냐에 달렸다고 평가했다.
[ⓒ HBN뉴스. 무단전재-재배포 금지]